Domain prdf.de kaufen?
Wir ziehen mit dem Projekt
prdf.de um.
Sind Sie am Kauf der Domain
prdf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain prdf.de kaufen?
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **
Ähnliche Suchbegriffe für Kreditgeber
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
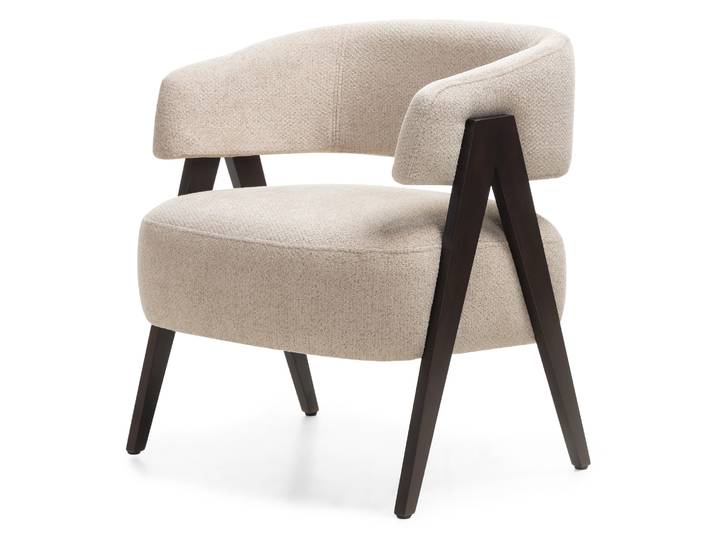
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Jünger, Michael: Strategy Design InnovationStrategy Design Innovation , The new and revised 6th edition of this comprehensive book explores the concept of Strategy Design as an innovative approach to Strategic Management. After an overview of the framework conditions under which strategies and business models are developed today, the authors describe in detail the approach and the ongoing process of Strategy Design Innovation. The focus is on the Strategy Design Toolbox, which covers the necessary instruments for analysis and forecasting, strategy formulation, realization, and control. Divided into seven perspectives, the toolbox provides relevant questions that need to be answered. Many examples and real-life applications give inspiration and generate a fundamental understanding. Strategy Design Innovation is a modern and market-driven book with a variety of tools, case studies, templates, and practical online resources. It is developed for the challenges of managers, strategists, entrepreneurs, business developers and students with the need for creating a strategic mindset and strategic capabilities. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: Completely revised 6th edition, Erscheinungsjahr: 20240101, Autoren: Jünger, Michael~Wittmann, Robert G.~Reuter, Matthias~Alexy, Norbert, Edition: REV, Auflage: 24006, Auflage/Ausgabe: Completely revised 6th edition, Seitenzahl/Blattzahl: 260, Abbildungen: Numerous Illustrations, Keyword: Business; Business Consulting; Business Design Innovation; Consulting; Design; Designing; Designing Business Success; Development; Innovation; Management; Practice; Strategic Management; Strategic Toolbox; Strategy; Strategy Design; Strategy Tools; Success; Workbook, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Innovationsmanagement~Management / Innovationsmanagement~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dienstleistung Kamera System Lieferung + Montage & Inbetriebnahme (1-Kamera-Lösung - auf 4x erweiterbar) - weißWir bieten die Inbetriebnahme des Kamerasystems in verschiedenen Ausführungen an, der Preis bezieht sich als Paket auf 1x Kamera + 4-Kanal-Recorder inkl. Installation.Bedingung:Kabel liegen bereits vor, ansonsten müssen wir das zunächst gemeinsam bei einem Vor-Ort-Termin erörtern, mit welchem Aufpreis zu rechnen sein wird.Auch spielt der Ort eine Rolle, im Großraum Kaiserslautern und Gelnhausen ist der Preis pauschal so anzusetzen, geht es weiter weg, gilt es das vorher zu klären.Abmessungen Höhe: 118 mmDiagonale (Unterseite): 150 mmBildqualität Bildauflösung: Full HDBildfrequenz: 25 fpsTyp des Bildsensors: rückwärtig belichtetBildverarbeitungstechnologien:High Dynamic Range (HDR)Automatic Gain Control (AGC)3D Digital Noise Reduction (3D-DNR)Typ des Objektivs: motorisiertes Zoomobjektiv mit AutofokusZoomkapazität: 5x optischer ZoomBlickwinkel: 112° (Weitwinkel) bis 28° (gezoomt)Farbbild: aktiv ab 0,002 LuxInfrarot-Nachtsicht: bis zu 30 MeterEin vandalismusbeständiges Gehäuse für den Innen- und AußenbereichBascom-PRO-Kameras sind gemäß Schutzklasse IP67 wasserdicht und trotzen allen Wetterbedingungen. Dadurch eignen sie sich bestens sowohl für den Innen- als auch für den Außenbereich. Aber ihre Stärke liegt nicht nur darin, den Elementen zu trotzen: Dank des robusten Gehäuses aus gehärtetem Aluminium in Kombination mit einer unverwüstlichen Kunststoffabdeckung sind sie auch optimal gegen Vandalismus geschützt.Aufnahme & Speicherung Speicherkapazität: 1 TB (1000 GB)Aufnahmeauflösung: bis zu Ultra HD (4K) mit 25 fps pro KameraAufnahmemöglichkeiten (pro Kamera):Kontinuierliche AufnahmeAufnahme bei BewegungAufnahme nach ZeitplanAufnahme bei externem AlarmKeine AufnahmePre-Record-FunktionPrivatsphärenmaskierung: Verbergen von Teilen des Bildes mit einem schwarzen FeldKontinuität: überschreibt automatisch die ältesten Bilder, wenn die Speicherkapazität erreicht istLöschrichtlinie: kann Bilder automatisch nach einem vorher festgelegten Zeitraum löschenNutzung mit Smartphone Kompatibilität: App für Android und iOSWichtigste Funktionen: Livebilder ansehen Aufgezeichnete Bilder ansehen Bilder auf Ihr Smartphone sichern Push-Benachrichtigungen bei Bewegung erhalten Systemeinstellungen verwaltenGut zu wissen: Unterstützung für mehrere Kamerasysteme Router-Einstellungen anpassen nicht nötig, Gerät kommuniziert direkt Rasend schnelle europäische P2P-Server Keine monatlichen KostenWochenlang aufnehmenDer Rekorder ist für das 24/7-Aufzeichnen konzipiert und verfügt über eine besonders große Speicherkapazität. Dadurch können Sie mehrere Wochen lang Aufnahmen speichern. Sie brauchen sich keine Sorgen zu machen, dass der Speicherplatz nicht ausreicht. Und wenn das Speicherlimit doch mal erreicht sein sollte, beginnt der Rekorder automatisch, die ältesten Bilder zu überschreiben. Das System hört also nie auf, aufzuzeichnen. © 2024 Bascom auf Bild-, Ton & Textmaterial / Nutzung für Fa. Elsässer genehmigt-----Allgemeine Serviceinformationen Fa. Elsässer:Service steht für mich an 1. Stelle und ich stehe mit Rat und Tat auch am Wochenende als Ansprechpartner i.d.R. zur Verfügung.Treten Sie bitte vor Bestellung mit mir in Kontakt:+49-151-28262436, gerne auch per WhatsApp - Danke900,00 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
Anwendung von Kostenträgerstückrechnung. Was kostet ein Produkt oder eine Dienstleistung?, Taschenbuch von Stefanie hanschkatz, GRIN,Anwendung Von Kostenträgerstückrechnung. Was Kostet Ein Produkt Oder Eine Dienstleistung?, Taschenbuch Von Stefanie Hanschkatz, Grin, 978-3-346-36122-6, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **

Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **
Wie kann man einem Kreditgeber eine Spielsucht mitteilen?
Um einem Kreditgeber eine Spielsucht mitzuteilen, ist es wichtig, ehrlich und transparent zu sein. Man kann einen Brief oder eine E-Mail verfassen, in dem man die Situation erklärt und die Schwierigkeiten aufgrund der Spielsucht erläutert. Es ist ratsam, auch anzugeben, welche Schritte man unternommen hat oder plant, um die Spielsucht zu bekämpfen und die finanzielle Situation zu verbessern. **
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
Institutionelle Kreditgeber als Quasigesellschafter, Taschenbuch von Christoph Johannes Körner, Peter Lang GmbH, Internationaler Verlag derInstitutionelle Kreditgeber Als Quasigesellschafter, Taschenbuch Von Christoph Johannes Körner, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-57741-7, Seitenanzahl: 32292,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhältnisses, Gebundene Ausgabe von Martin Fornoff, PeterZur Auslegung Und Anwendung Des Ifrs 10 In Der Eu Am Beispiel Des Kreditgeber/kreditnehmer-verhältnisses, Gebundene Ausgabe Von Martin Fornoff, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-83002-4, Seitenanzahl: 39687,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Jünger, Michael: Strategy Design InnovationStrategy Design Innovation , The new and revised 6th edition of this comprehensive book explores the concept of Strategy Design as an innovative approach to Strategic Management. After an overview of the framework conditions under which strategies and business models are developed today, the authors describe in detail the approach and the ongoing process of Strategy Design Innovation. The focus is on the Strategy Design Toolbox, which covers the necessary instruments for analysis and forecasting, strategy formulation, realization, and control. Divided into seven perspectives, the toolbox provides relevant questions that need to be answered. Many examples and real-life applications give inspiration and generate a fundamental understanding. Strategy Design Innovation is a modern and market-driven book with a variety of tools, case studies, templates, and practical online resources. It is developed for the challenges of managers, strategists, entrepreneurs, business developers and students with the need for creating a strategic mindset and strategic capabilities. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: Completely revised 6th edition, Erscheinungsjahr: 20240101, Autoren: Jünger, Michael~Wittmann, Robert G.~Reuter, Matthias~Alexy, Norbert, Edition: REV, Auflage: 24006, Auflage/Ausgabe: Completely revised 6th edition, Seitenzahl/Blattzahl: 260, Abbildungen: Numerous Illustrations, Keyword: Business; Business Consulting; Business Design Innovation; Consulting; Design; Designing; Designing Business Success; Development; Innovation; Management; Practice; Strategic Management; Strategic Toolbox; Strategy; Strategy Design; Strategy Tools; Success; Workbook, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Innovationsmanagement~Management / Innovationsmanagement~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
-
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **
-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
Ähnliche Suchbegriffe für Kreditgeber
-
Dienstleistung Kamera System Lieferung + Montage & Inbetriebnahme (1-Kamera-Lösung - auf 4x erweiterbar) - weißWir bieten die Inbetriebnahme des Kamerasystems in verschiedenen Ausführungen an, der Preis bezieht sich als Paket auf 1x Kamera + 4-Kanal-Recorder inkl. Installation.Bedingung:Kabel liegen bereits vor, ansonsten müssen wir das zunächst gemeinsam bei einem Vor-Ort-Termin erörtern, mit welchem Aufpreis zu rechnen sein wird.Auch spielt der Ort eine Rolle, im Großraum Kaiserslautern und Gelnhausen ist der Preis pauschal so anzusetzen, geht es weiter weg, gilt es das vorher zu klären.Abmessungen Höhe: 118 mmDiagonale (Unterseite): 150 mmBildqualität Bildauflösung: Full HDBildfrequenz: 25 fpsTyp des Bildsensors: rückwärtig belichtetBildverarbeitungstechnologien:High Dynamic Range (HDR)Automatic Gain Control (AGC)3D Digital Noise Reduction (3D-DNR)Typ des Objektivs: motorisiertes Zoomobjektiv mit AutofokusZoomkapazität: 5x optischer ZoomBlickwinkel: 112° (Weitwinkel) bis 28° (gezoomt)Farbbild: aktiv ab 0,002 LuxInfrarot-Nachtsicht: bis zu 30 MeterEin vandalismusbeständiges Gehäuse für den Innen- und AußenbereichBascom-PRO-Kameras sind gemäß Schutzklasse IP67 wasserdicht und trotzen allen Wetterbedingungen. Dadurch eignen sie sich bestens sowohl für den Innen- als auch für den Außenbereich. Aber ihre Stärke liegt nicht nur darin, den Elementen zu trotzen: Dank des robusten Gehäuses aus gehärtetem Aluminium in Kombination mit einer unverwüstlichen Kunststoffabdeckung sind sie auch optimal gegen Vandalismus geschützt.Aufnahme & Speicherung Speicherkapazität: 1 TB (1000 GB)Aufnahmeauflösung: bis zu Ultra HD (4K) mit 25 fps pro KameraAufnahmemöglichkeiten (pro Kamera):Kontinuierliche AufnahmeAufnahme bei BewegungAufnahme nach ZeitplanAufnahme bei externem AlarmKeine AufnahmePre-Record-FunktionPrivatsphärenmaskierung: Verbergen von Teilen des Bildes mit einem schwarzen FeldKontinuität: überschreibt automatisch die ältesten Bilder, wenn die Speicherkapazität erreicht istLöschrichtlinie: kann Bilder automatisch nach einem vorher festgelegten Zeitraum löschenNutzung mit Smartphone Kompatibilität: App für Android und iOSWichtigste Funktionen: Livebilder ansehen Aufgezeichnete Bilder ansehen Bilder auf Ihr Smartphone sichern Push-Benachrichtigungen bei Bewegung erhalten Systemeinstellungen verwaltenGut zu wissen: Unterstützung für mehrere Kamerasysteme Router-Einstellungen anpassen nicht nötig, Gerät kommuniziert direkt Rasend schnelle europäische P2P-Server Keine monatlichen KostenWochenlang aufnehmenDer Rekorder ist für das 24/7-Aufzeichnen konzipiert und verfügt über eine besonders große Speicherkapazität. Dadurch können Sie mehrere Wochen lang Aufnahmen speichern. Sie brauchen sich keine Sorgen zu machen, dass der Speicherplatz nicht ausreicht. Und wenn das Speicherlimit doch mal erreicht sein sollte, beginnt der Rekorder automatisch, die ältesten Bilder zu überschreiben. Das System hört also nie auf, aufzuzeichnen. © 2024 Bascom auf Bild-, Ton & Textmaterial / Nutzung für Fa. Elsässer genehmigt-----Allgemeine Serviceinformationen Fa. Elsässer:Service steht für mich an 1. Stelle und ich stehe mit Rat und Tat auch am Wochenende als Ansprechpartner i.d.R. zur Verfügung.Treten Sie bitte vor Bestellung mit mir in Kontakt:+49-151-28262436, gerne auch per WhatsApp - Danke900,00 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
Anwendung von Kostenträgerstückrechnung. Was kostet ein Produkt oder eine Dienstleistung?, Taschenbuch von Stefanie hanschkatz, GRIN,Anwendung Von Kostenträgerstückrechnung. Was Kostet Ein Produkt Oder Eine Dienstleistung?, Taschenbuch Von Stefanie Hanschkatz, Grin, 978-3-346-36122-6, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualitätsmanagement in der sozialen Dienstleistung, Fachbücher von Deutsche Gesellschaft für Qualität e.V.Das Fachbuch zeigt für soziale Dienstleistungen anschaulich, wie Qualitätsmanagement die Arbeit bewusster und effektiver macht, um optimal zwischen Anspruch und Kosten zu vermitteln. Qualitätsmanagement in der sozialen Arbeit ist das die blosse Bürokratisierung einer zwischenmenschlichen Tätigkeit, die sich objektiver Messung entzieht? Ganz im Gegenteil! Das Fachbuch für Führungskräfte und Mitarbeitende sozialer Einrichtungen zeigt anhand zahlreicher praktischer Beispiele, wie QM in sozialen Dienstleistungen die Arbeit bewusster, transparenter und sicherer macht, wie QM für die Mitarbeitenden da sein kann, die es anwenden, und nicht gegen sie, und wie QM hilft, die tatsächlichen Bedürfnisse der Kunden zu erkennen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dienstleistung und Innovation als Vermittler, Taschenbuch von Adam Abker, Verlag Unser Wissen, 978-620-4-91281-3Dienstleistung Und Innovation Als Vermittler, Taschenbuch Von Adam Abker, Verlag Unser Wissen, 978-620-4-91281-3, Seitenanzahl: 12854,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **
-
Wie kann man einem Kreditgeber eine Spielsucht mitteilen?
Um einem Kreditgeber eine Spielsucht mitzuteilen, ist es wichtig, ehrlich und transparent zu sein. Man kann einen Brief oder eine E-Mail verfassen, in dem man die Situation erklärt und die Schwierigkeiten aufgrund der Spielsucht erläutert. Es ist ratsam, auch anzugeben, welche Schritte man unternommen hat oder plant, um die Spielsucht zu bekämpfen und die finanzielle Situation zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.